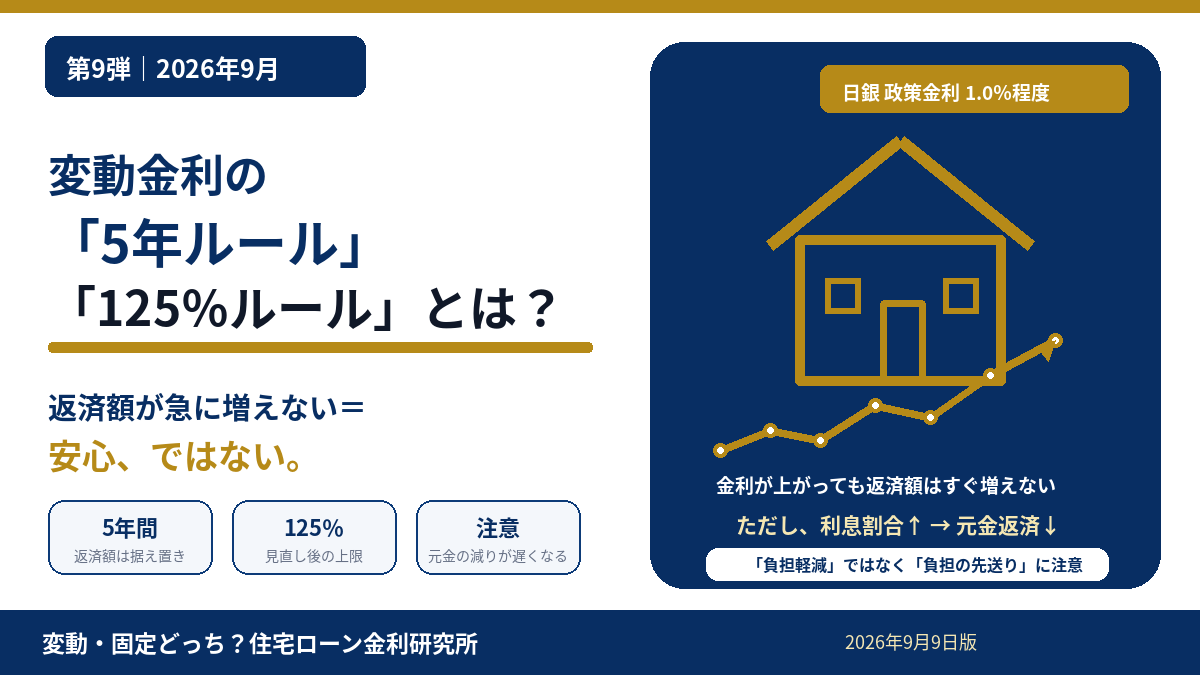
変動金利の住宅ローンを検討していると、「5年ルール」「125%ルール」という言葉を目にすることがあります。「金利が上がっても5年間は返済額が変わらないなら安心」「返済額は最大でも1.25倍までしか上がらない」と理解している方もいますが、この2つのルールは金利上昇の負担そのものをなくす制度ではありません。
2026年7月31日、日本銀行は無担保コールレート(オーバーナイト物)を1.0%程度で推移するよう促す方針を決定しました。住宅ローンの変動金利に関係する基準金利にも動きが出ており、金利上昇時に毎月返済額と元金の減り方がどう変わるのかを理解する重要性が高まっています。
この記事では、住宅ローンの5年ルールと125%ルールの仕組み、注意点、ルールがない住宅ローンとの違い、これから変動金利を選ぶ人が確認すべきポイントまでわかりやすく解説します。
結論|5年ルール・125%ルールは「金利上昇を防ぐ制度」ではない
最初に結論を整理します。
- 5年ルール:金利が変わっても、一定の条件では毎月返済額を5年間据え置く仕組み
- 125%ルール:5年ごとの返済額見直し時に、新しい返済額を直前の返済額の125%までに抑える仕組み
- どちらも適用金利そのものの上昇を止める制度ではない
- 返済額が据え置かれている間も利息負担は増えるため、元金の減りが遅くなることがある
- 金融機関や商品、返済方法によっては5年ルール・125%ルールがない
つまり、この2つのルールは「返済額の急増を和らげる仕組み」であって、「金利が上がっても負担が増えない仕組み」ではありません。
住宅ローンの5年ルールとは?
5年ルールとは、主に変動金利・元利均等返済の住宅ローンで、適用金利が見直されても毎月返済額を一定期間据え置く仕組みです。
三菱UFJ銀行は、変動金利かつ元利均等返済の場合、適用利率が変更されても返済額は5年間一定と案内しています。ただし、返済額が変わらなくても、その内訳は変わります。
たとえば、毎月10万円を返済しており、その内訳が「元金7万円・利息3万円」だったとします。金利上昇後も5年ルールによって毎月返済額が10万円のままだとしても、利息部分が4万円に増えれば、元金へ充てられる金額は6万円に減ります。
返済額が変わらない=住宅ローンの負担が変わらない、ではありません。金利上昇分が毎月返済額の内訳に反映され、元金の減少ペースが遅くなる点が重要です。
125%ルールとは?返済額10万円なら上限12万5,000円
125%ルールとは、5年ごとなど所定のタイミングで返済額を見直す際、新しい毎月返済額を直前の返済額の125%までに抑える仕組みです。
| 見直し前の毎月返済額 | 125%ルールによる上限 |
|---|---|
| 8万円 | 10万円 |
| 10万円 | 12万5,000円 |
| 12万円 | 15万円 |
毎月返済額が急激に上昇するのを抑えられるため、教育費や生活費などを含めた家計管理ではメリットがあります。
ただし、125%という数字は金利の上限でも、利息負担の上限でもありません。あくまで返済額見直し時の毎月返済額に関する上限です。金利上昇によって本来必要な返済額との差が生じれば、その分だけ元金返済が遅くなる可能性があります。
5年ルールがあっても金利は途中で変わる
「5年間は金利も変わらない」と誤解しないよう注意してください。
5年ルールで据え置かれるのは、原則として毎月の返済額です。変動金利の適用金利は、契約している金融機関の商品ルールに従って見直されます。
三菱UFJ銀行では、2026年3月以降の変動金利の見直しについて、商品に応じて毎月型や年2回型などの見直し方法を案内しています。つまり、返済額が一定でも、その返済額の中で利息と元金の割合は変化し得ます。
なぜ2026年は5年ルールを理解しておく必要がある?
理由は、住宅ローン金利を取り巻く環境が以前とは変わってきているためです。
日本銀行は2026年7月31日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.0%程度で推移するよう促す方針を決定しました。
また、三井住友銀行が公表している住宅ローンの金利水準では、変動金利型の基準となる金利水準が2026年8月の年3.125%から9月は年3.375%へ上昇しています。実際の適用金利は各種優遇や審査条件などで異なりますが、変動金利を選ぶ人は「今の適用金利」だけでなく、将来上昇した場合の返済方法まで確認する必要があります。
5年ルール・125%ルールの最大の注意点は「元金が減りにくくなること」
金利が上昇すると、毎月返済額に占める利息の割合が増えます。
5年ルールによって返済額が据え置かれている場合、利息が増えた分だけ元金返済に回せる金額が減るため、住宅ローン残高の減少ペースが遅くなります。
さらに金利が大幅に上昇し、毎月発生する利息が毎月返済額を上回るような状況では、商品によっては未払利息が発生する可能性があります。三菱UFJ銀行も、適用利率が急上昇して利息分だけで返済額を超えた場合、超過分を未払利息として翌月以降に繰り延べる場合があると案内しています。
未払利息や最終返済時の取扱いは金融機関・商品・契約内容によって異なるため、自分の住宅ローンの契約内容を確認することが必要です。
すべての銀行に5年ルール・125%ルールがあるわけではない
住宅ローンを比較するときに重要なのが、5年ルールと125%ルールの有無は金融機関によって異なるという点です。
たとえばSBI新生銀行は、同行の住宅ローンでは5年ルール・125%ルールを適用していないと明記しています。この場合、金利が上昇すれば返済額へ比較的早く反映される一方、返済額を据え置くことで元金返済が後ろ倒しになる仕組みとは異なります。
| 5年・125%ルールあり | ルールなし | |
|---|---|---|
| 金利上昇直後の返済額 | 急増を抑えやすい | 比較的早く反映される |
| 家計管理 | 短期的には安定しやすい | 金利変化への備えが必要 |
| 元金返済 | 金利上昇時に遅くなる可能性 | 返済額増加により元金返済を維持しやすい |
| 確認ポイント | 未払利息・見直し方法 | 返済額の反映時期・上昇幅 |
どちらが絶対に優れているというものではありません。返済額の急変を避けたいのか、金利上昇を早く返済額へ反映して元金返済の遅れを避けたいのかによって評価が変わります。
これから変動金利を選ぶ人が確認すべき6項目
- 5年ルールの有無
- 125%ルールの有無
- 適用金利の見直し時期
- 新しい金利が返済額へ反映される時期
- 元利均等返済・元金均等返済のどちらを選ぶか
- 金利が0.5%・1.0%上昇しても返済できる借入額か
特に大切なのは6番目です。住宅ローン審査で借りられる上限まで借りるのではなく、金利上昇後でも家計に余裕を残せる借入額にする必要があります。
借入額を決める前に、年収別に住宅ローンはいくらまで借りられるかを解説した記事も確認しておくと、借入可能額と無理なく返せる額を分けて考えやすくなります。
銀行比較では「金利の低さ」だけを見ない
住宅ローンを選ぶとき、年0.1%でも低い金利を探すことは重要です。しかし、変動金利では金利以外の商品設計も確認する必要があります。
- 5年ルール・125%ルール
- 金利の見直し頻度
- 優遇幅が完済まで続くか
- 事務手数料・保証料
- 団体信用生命保険の保障内容
- 繰上返済手数料
同じ変動金利でも仕組みは同じではありません。候補を2〜3社程度に絞り、実際に利用できる条件を比較する方が効率的です。
事前審査を何社へ申し込むか迷っている方は、住宅ローン事前審査は何社まで申し込んでいいかを解説した記事も参考にしてください。
すでに変動金利で借りている人が今やること
すでに変動金利で住宅ローンを返済している場合は、金利ニュースだけを見て慌てて固定金利へ変更するのではなく、まず自分の契約内容を確認してください。
- 現在の適用金利と基準金利を確認する
- 5年ルール・125%ルールの有無を確認する
- 次回の金利見直し日と返済額見直し日を確認する
- 金利がさらに0.5%、1.0%上がった場合の返済余力を確認する
- 生活防衛資金を残したうえで、繰上返済・固定金利変更・借り換えを比較する
重要なのは、金利上昇を予想して当てることではありません。金利が上がった場合でも返済を継続できる家計にしておくことです。
よくある質問
Q.5年ルールがあれば5年間は金利も変わりませんか?
いいえ。5年ルールで主に据え置かれるのは毎月返済額です。適用金利は金融機関の商品ルールに従って見直され、返済額の中の元金と利息の割合が変わることがあります。
Q.125%ルールがあれば金利が何%上がっても安心ですか?
安心とは言い切れません。125%ルールは返済額見直し時の上昇幅を抑える仕組みで、金利や総利息の上限ではありません。金利上昇が大きい場合には元金の返済が遅くなる可能性があります。
Q.5年ルールがない銀行は危険ですか?
一概に危険とはいえません。金利上昇が返済額に早く反映されるため短期的な家計負担は増えやすい一方、返済額を据え置くことで元金返済が遅れる仕組みを避けやすい面もあります。ルールの有無だけで判断せず、金利・手数料・団信・返済方法を含めて比較しましょう。
まとめ|変動金利は「金利」ではなく「返済ルール」まで比較する
5年ルールは、金利が変わっても一定期間の毎月返済額を据え置く仕組みです。125%ルールは、返済額見直し時の新しい返済額を直前の125%までに抑える仕組みです。
どちらも返済額の急激な増加を抑える効果がありますが、金利上昇による利息負担そのものをなくすわけではありません。
2026年は日銀の政策金利引き上げを受け、住宅ローンの基準金利にも動きが出ています。これから変動金利を選ぶなら、表示されている適用金利だけでなく、5年ルール・125%ルールの有無、金利見直しの頻度、返済額への反映時期まで確認することが重要です。
「今一番低い金利を選ぶ」だけではなく、「金利が上がった後も無理なく返せる住宅ローンを選ぶ」。これが金利上昇局面での基本です。
情報基準日:2026年9月9日
住宅ローンの商品内容、金利、返済額の見直し方法、未払利息の取扱いは金融機関・商品・契約時期によって異なります。申込みや金利タイプ変更を行う際は、必ず利用する金融機関の最新の商品説明書・契約内容をご確認ください。
コメント