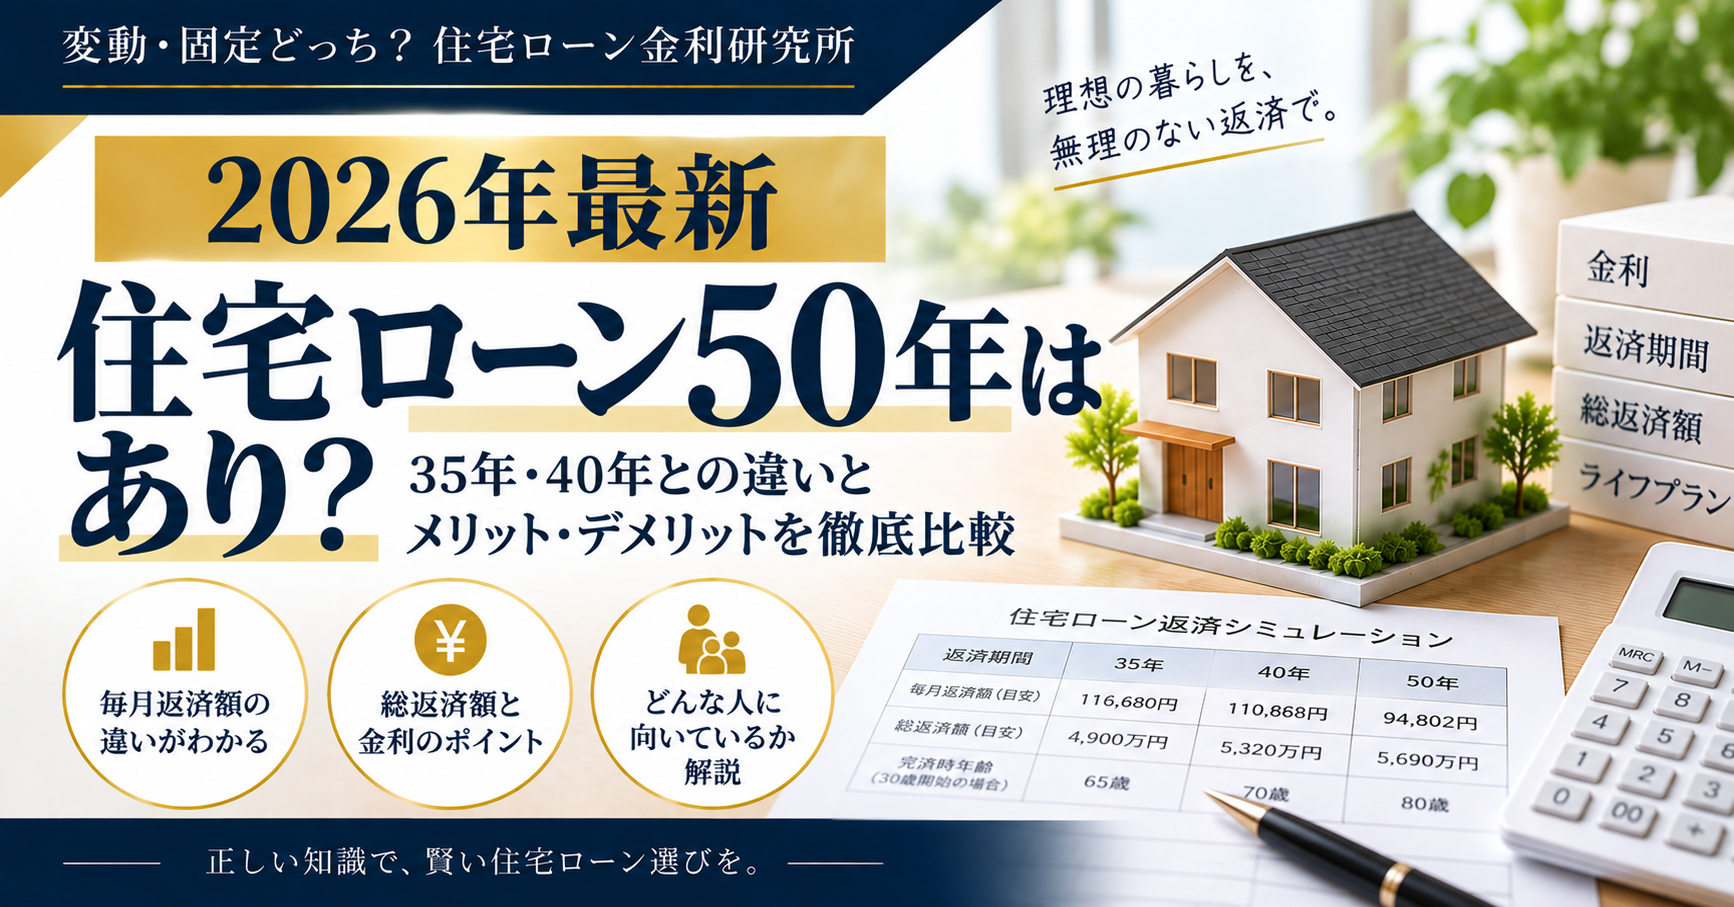
住宅価格が高くなり、「35年では毎月返済が重い」「40年・50年住宅ローンなら希望する家を買えるかもしれない」と考える方も増えています。
2026年現在、住宅ローンは35年が上限とは限りません。三菱UFJ銀行では最長40年、PayPay銀行では最長50年の住宅ローンを取り扱っています。また、住宅金融支援機構には、長期優良住宅など一定の条件を満たす住宅を対象とした「フラット50」があります。
返済期間を長くすれば、同じ借入額でも毎月返済額を抑えやすくなります。一方で、利息を支払う期間が長くなるため、総返済額は増えやすくなります。
さらに、金融機関によっては35年を超える借入れに金利が上乗せされるため、「50年にすれば毎月安くなるから得」と単純に判断するのは危険です。
この記事では、2026年9月時点の金融機関・住宅金融支援機構の公式情報をもとに、35年・40年・50年住宅ローンの違い、メリット・デメリット、完済年齢、金利、どんな人に向いているかを詳しく解説します。
50年住宅ローンは、毎月返済額を抑えられる代わりに、総返済額と完済年齢のリスクが大きくなる住宅ローンです。
返済期間だけでなく、金利、総返済額、定年時の残高まで確認して選びましょう。
- 住宅ローンは35年が上限ではない
- 35年・40年・50年ローンの違い
- 4,000万円を借りた場合の返済額を比較
- 50年ローンのメリット1|毎月返済額を抑えられる
- メリット2|借入可能額を増やせる可能性がある
- メリット3|若い世代ほど長期ローンを使いやすい
- 最大のデメリット|総返済額が増えやすい
- デメリット2|住宅ローン残高の減りが遅い
- デメリット3|定年後まで返済が残る可能性
- フラット50とは?
- 50年ローンでも住宅ローン控除は使える?
- 50年ローンが向いている人
- 慎重にした方がいい人
- 変動金利の50年ローンは金利上昇にも注意
- 35年・40年・50年、結局どれを選ぶ?
- よくある質問
- 借入期間と合わせて比較したい資金計画
- まとめ|50年ローンは毎月返済額だけで決めない
住宅ローンは35年が上限ではない
住宅ローンといえば35年返済が一般的なイメージですが、現在は35年を超える商品も増えています。
三菱UFJ銀行では最長40年の住宅ローンを提供しており、借入期間を長くすることによる金利上乗せはありません。
PayPay銀行では、最長50年までの住宅ローンを取り扱っています。
住宅金融支援機構のフラット50も、長期優良住宅、予備認定マンション、管理計画認定マンションなど一定の住宅を対象に、最長50年の全期間固定金利を利用できる商品です。
そのため、住宅ローン選びでは「35年まで」と決めつけず、自分の年齢や家計、住宅価格に応じて返済期間を比較することが重要です。
35年・40年・50年ローンの違い
返済期間を長くすると、毎月返済額は下がります。
一方で返済回数が増えるため、利息を払う期間も長くなり、総返済額は増えやすくなります。
| 比較項目 | 35年 | 40年 | 50年 |
|---|---|---|---|
| 毎月返済額 | 高め | 低くなる | さらに低くなる |
| 総返済額 | 抑えやすい | 増えやすい | さらに増えやすい |
| 完済年齢 | 比較的早い | 遅くなる | かなり遅くなる可能性 |
| 金利条件 | 標準 | 金融機関による | 上乗せされる商品もある |
4,000万円を借りた場合の返済額を比較
PayPay銀行では、4,000万円を借りた場合の返済例を公表しています。
| 返済期間 | 毎月返済額 |
|---|---|
| 35年 | 116,680円 |
| 40年 | 110,868円 |
| 50年 | 94,802円 |
50年にすると、35年と比べて毎月返済額は約2万1,000円下がります。
ただし、この例では35年は年1.200%、40年・50年は年1.500%で計算されています。
つまり、返済期間を長くしたことで毎月返済額は下がっていても、金利上乗せや返済期間の長期化によって、総返済額は増えることになります。
「毎月安い=住宅ローン全体も安い」ではありません。
50年ローンのメリット1|毎月返済額を抑えられる
50年住宅ローン最大のメリットは、毎月返済額を抑えられることです。
住宅購入後には、住宅ローンだけでなく、固定資産税、火災保険、修繕費、教育費、車の買い替えなど、さまざまな支出があります。
毎月返済額を下げておくことで、住宅以外の支出や貯蓄へお金を回しやすくなります。
特に子育て世帯では、住宅購入後に教育費が大きくなるケースも多いため、返済額を抑える意味はあります。
メリット2|借入可能額を増やせる可能性がある
住宅ローン審査では、毎月返済額や年間返済額が年収に対してどの程度になるかが確認されます。
返済期間を長くすると毎月返済額が下がるため、35年では希望額まで借りられなかった人でも、40年や50年なら借入可能額が増える場合があります。
ただし、借りられる金額と無理なく返せる金額は同じではありません。
住宅ローンの借入額を考える際は、住宅ローンはいくら借りられる?年収別の借入目安も参考にしてください。
メリット3|若い世代ほど長期ローンを使いやすい
50年住宅ローンは、特に20代など若い人ほど利用しやすい商品です。
たとえば25歳で50年返済を始めれば、予定完済年齢は75歳です。
一方、40歳から50年返済では90歳となるため、多くの金融機関の完済時年齢条件を満たしません。
PayPay銀行では、完済時年齢が80歳未満になるよう借入期間を設定する必要があります。
フラット50も、借入期間は原則として「80歳-申込時年齢」と50年のうち短い方が上限です。
さらにフラット50では、通常の申込みの場合、申込時年齢は満44歳未満が条件となっています。
最大のデメリット|総返済額が増えやすい
返済期間を長くすると、利息を払う期間が長くなります。
そのため、毎月返済額は低くても、完済までに支払う総額は大きくなりやすくなります。
さらに金融機関によっては、35年を超えると金利そのものが上乗せされます。
PayPay銀行では、借入期間が35年を超える場合、住宅ローン金利が年0.3%上乗せされます。
また、50年で契約したあとに繰上返済して残り期間が35年以内になった場合でも、この上乗せ金利は継続します。
一方、三菱UFJ銀行の最長40年住宅ローンでは、返済期間を長くすることによる金利上乗せはありません。
長期ローンを比較するときは、返済期間だけではなく、こうした金融機関ごとの金利条件まで確認する必要があります。
デメリット2|住宅ローン残高の減りが遅い
返済期間が長いほど、毎月の元金返済額は小さくなります。
そのため、住宅ローン残高の減り方も遅くなります。
数年後に転勤や家族構成の変化などで住宅を売却する場合、売却価格より住宅ローン残高の方が高い「オーバーローン」になる可能性にも注意が必要です。
売却価格だけではローンを完済できない場合、不足分を自己資金で補う必要があります。
デメリット3|定年後まで返済が残る可能性
50年ローンでは、完済時年齢が高くなりやすい点にも注意が必要です。
たとえば30歳から50年間返済すれば、完済は80歳です。
多くの会社員は60代で働き方や収入が変わるため、年金生活に入ってからも住宅ローン返済が残る可能性があります。
そのため、50年で契約する場合でも、定年までに住宅ローン残高をどこまで減らすのかを考えておく必要があります。
50年間ずっと最低返済額だけを支払うのではなく、若いうちは返済額を抑え、収入増加や貯蓄状況に応じて将来繰上返済するという考え方もあります。
フラット50とは?
住宅金融支援機構のフラット50は、長期優良住宅などを対象とした最長50年の全期間固定金利住宅ローンです。
2026年9月現在の最頻金利は、借入期間36年~50年で年3.70%です。
借入期間は36年以上で、次のうち短い期間が上限になります。
- 80歳-申込時年齢
- 50年
フラット50はどの住宅でも利用できるわけではなく、次のような住宅が対象です。
- 長期優良住宅
- 予備認定マンション
- 管理計画認定マンション
さらに、住宅金融支援機構の技術基準を満たす必要があります。
全期間固定金利なので、借入後に市場金利が上昇しても返済金利が変わらない点が特徴です。
固定金利について詳しくは、フラット35とは?金利・審査条件・メリット・デメリットも確認してください。
50年ローンでも住宅ローン控除は使える?
返済期間が50年だからという理由だけで、住宅ローン控除が利用できなくなるわけではありません。
住宅ローン控除は、住宅の性能、床面積、所得、入居時期などに加え、住宅ローンが原則10年以上にわたって返済するものであることなどの条件があります。
したがって、50年住宅ローンでも、それぞれの要件を満たしていれば住宅ローン控除の対象となる可能性があります。
ただし、住宅ローン控除があるからといって必要以上に借入額や返済期間を増やすのはおすすめできません。
2026年住宅ローン控除|新築・中古の条件と最大控除額も参考にしてください。
50年ローンが向いている人
- 20代など比較的若く住宅を購入する人
- 毎月返済額を抑えたい人
- 教育費など今後の支出が大きい人
- 将来的な収入アップが期待できる人
- 繰上返済も含めて長期返済計画を立てられる人
- 35年返済では希望物件の購入が難しい人
慎重にした方がいい人
- 40代以降で完済時年齢が高くなる人
- 定年後の返済計画がない人
- 現在の収入ギリギリまで借りようとしている人
- 近い将来住み替える可能性がある人
- 毎月返済額しか比較していない人
返済期間を長くすれば借入可能額が増えることがありますが、家計の返済能力そのものが増えるわけではありません。
変動金利の50年ローンは金利上昇にも注意
変動金利で50年間借りる場合は、金利上昇リスクにも注意してください。
50年という長期間では、現在の金利水準がそのまま続くとは限りません。
借入時の返済額だけで判断せず、金利が1%、2%上昇した場合にも返済を続けられるか確認することが大切です。
変動金利の返済額見直しについては、変動金利の5年ルール・125%ルールとは?も参考にしてください。
35年・40年・50年、結局どれを選ぶ?
住宅ローンの返済期間に、すべての人に共通する正解はありません。
総返済額を抑えることだけを考えれば、無理なく返せる範囲で返済期間を短くする方が有利です。
一方、35年返済では毎月の住宅費が家計を圧迫し、ほとんど貯蓄できないのであれば、40年や50年で返済額を抑える方が安全な場合もあります。
判断するときは、次の5項目を比較しましょう。
- 毎月返済額
- 総返済額
- 適用金利
- 完済予定年齢
- 定年時点の住宅ローン残高
特に重要なのは、定年を迎える時点で住宅ローンがいくら残っているかです。
よくある質問
Q. 50年住宅ローンは危険ですか?
50年だから危険というわけではありません。ただし、総返済額が増えやすく、完済時年齢も高くなるため、35年より長期的な返済計画が必要です。
Q. 何歳まで50年ローンを利用できますか?
金融機関によって異なります。PayPay銀行では完済時年齢80歳未満が条件です。フラット50では通常、申込時年齢満44歳未満で、借入期間は「80歳-申込時年齢」と50年の短い方が上限です。
Q. 35年を超えると必ず金利は高くなりますか?
いいえ。金融機関によって異なります。PayPay銀行では35年超で年0.3%上乗せされますが、三菱UFJ銀行の最長40年住宅ローンでは返済期間による金利上乗せはありません。
Q. 途中で繰上返済できますか?
金融機関の商品条件に従って繰上返済できます。ただし、PayPay銀行のように、35年超契約時の上乗せ金利が期間短縮後も継続する商品もあります。
Q. 50年ローンでも住宅ローン控除は利用できますか?
返済期間50年であることだけを理由に対象外になるわけではありません。住宅、所得、借入れなど所定の条件を満たす必要があります。
借入期間と合わせて比較したい資金計画
毎月の負担を減らすために期間を延ばすか、頭金を増やすかで迷う場合は、頭金と手元資金の配分も並べて比較してください。将来の繰上返済を予定するなら、期間短縮型・返済額軽減型の違いを確認し、予定どおり返せない場合も含めて検討しましょう。
まとめ|50年ローンは毎月返済額だけで決めない
50年住宅ローンには、毎月返済額を抑えられるという大きなメリットがあります。
特に若い世代や、住宅購入後も教育費・貯蓄に余裕を残したい人にとっては、有力な選択肢になる可能性があります。
一方で、返済期間が長くなるほど総返済額が増えやすく、住宅ローン残高の減りも遅くなります。
さらに、定年後まで返済が続く可能性があります。
住宅ローン50年を選ぶときは、「毎月いくらになるか」だけでなく、「最終的にいくら支払うか」「何歳で完済するか」を必ず確認しましょう。
長期住宅ローンは、より高い家を買うために使うのではなく、家計に余裕を残すために使うことが基本です。
※本記事は2026年9月14日時点の金融機関・住宅金融支援機構の公表情報を基に作成しています。住宅ローン金利、借入期間、年齢条件等は変更される場合があります。実際に申し込む際は各金融機関の最新の商品情報をご確認ください。
コメント